Lizenzgebühren auf die Realwirtschaft: Warum iolite kauft, was der Markt abstößt

Jahrelang kauften Anleger vermeintliche Qualität nahezu unabhängig vom Preis. Software as a Service gehörte zu den begehrtesten Anlagethemen. Die gefragtesten Unternehmen wurden mit mehr als dem 50-Fachen ihres Jahresumsatzes bewertet.
Im Februar lösten Befürchtungen, KI-Agenten könnten das Geschäftsmodell von Software mit nutzerbasierten Lizenzgebühren untergraben, einen heftigen Kurssturz aus. Kaum etwas prägt die Stimmung so stark wie der Preis: Fallende Kurse schürten Pessimismus, der weitere Verkäufe auslöste und die Kurse noch tiefer drückte. Der Softwaresektor verlor gegenüber seinem Höchststand 30 Prozent, einige zuvor gefeierte Unternehmen sogar 70 Prozent oder mehr. In diesen Teufelskreis gerieten Unternehmen mit völlig unterschiedlichen Geschäftsmodellen, allein weil sie das Etikett „Software“ trugen.
Unterdessen halten sich die großen Aktienindizes auf hohem Niveau, gestützt von einer kleinen Gruppe KI-bezogener Gewinner. Unter der Oberfläche drückt die Inflation auf die Kaufkraft, höhere Zinsen verteuern Kredite, die Angst vor KI-bedingten Arbeitsplatzverlusten schwächt das Vertrauen, und geopolitische Unsicherheit hemmt Investitionen. Abseits der Börsenlieblinge sind die Kursverluste erheblich. In manchen Fällen nehmen die Bewertungen meines Erachtens inzwischen eine Verschlechterung vorweg, die weit über das hinausgeht, was die Fundamentaldaten rechtfertigen.
Genau dort suche ich nach Anlagechancen.
Mitverdienen an jedem Schluck, jedem Bissen und jeder Zahlung
Warren Buffetts Beteiligung an Coca-Cola war im Grunde eine Lizenzgebühr auf jeden Schluck. Jedes Mal, wenn jemand eine Dose öffnet, kommt ein kleiner Teil des wirtschaftlichen Ertrags den Eigentümern zugute. Das Unternehmen muss sich nicht jedes Jahr neu erfinden. Es braucht Menschen, die weiterhin tun, was sie ohnehin tun.
iolite sucht nach vergleichbaren Ertragsmodellen in übersehenen Unternehmen: einer wiederkehrenden Beteiligung an alltäglichen Ausgaben, abgesichert durch Wettbewerbspositionen, die sich nur schwer nachbilden lassen.
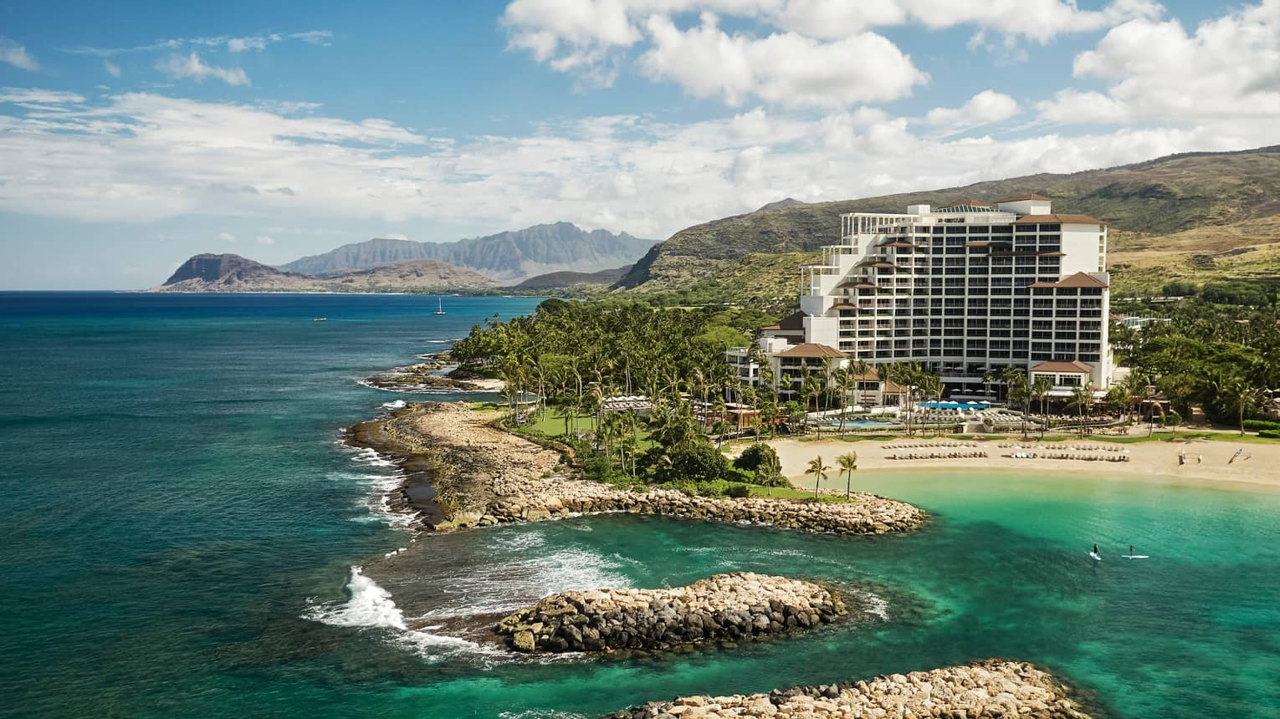
Shift4 Payments (NYSE: FOUR) verdient wie eine Mautstelle an Ausgaben für Erlebnisse und Freizeit. Das Unternehmen bietet Zahlungsabwicklung und Kassensoftware für Stadien, Hotels, Restaurants und Luxuseinzelhändler an. Es wickelt jährlich Zahlungen von rund 250 Milliarden US-Dollar ab, während die bereits betreuten Händler insgesamt auf ein Zahlungsvolumen von mehr als einer Billion US-Dollar kommen. Die Technologie von Shift4 wird bei der Zahlungsabwicklung in rund drei Vierteln der Spielstätten der großen US-Profisportligen eingesetzt. Auch in der US-Hotellerie ist das Unternehmen stark vertreten.
Shift4 nutzt Software, um Kunden langfristig zu binden, und verdient an diesen Beziehungen durch die Zahlungsabwicklung. Ein großer Teil des Wachstums entsteht durch den Zukauf von Softwareanbietern und Kundenbeziehungen. Anschließend verlagert Shift4 die Zahlungsabwicklung dieser Händler von etablierten Anbietern auf die eigene Plattform. Das Unternehmen vereinnahmt damit Gebühren, die die Händler ohnehin bereits zahlen, statt ihnen zusätzliche Kosten aufzubürden.
Hardware und Software zu oder nahe den Selbstkosten anzubieten, hilft bei der Kundengewinnung und Kundenbindung. Zugleich bleibt Wettbewerbern wenig Spielraum, Shift4 preislich zu unterbieten. Die tiefe Einbindung in die Betriebsabläufe macht einen Anbieterwechsel teuer und aufwendig. Die Gebühren aus der Zahlungsabwicklung liefern wiederum die Mittel für weitere Übernahmen und Wachstum.
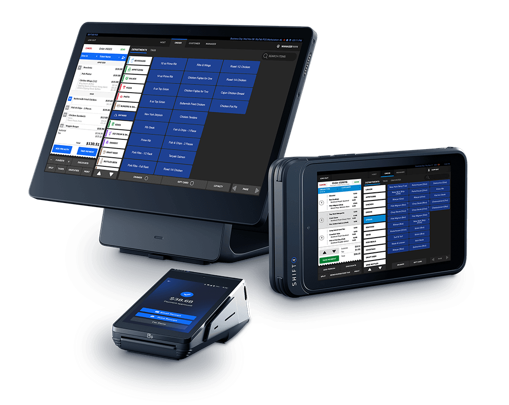
Dennoch wurden die Aktien vom Ausverkauf im Softwaresektor erfasst. Dabei ist der Unterschied entscheidend: Shift4 wird pro Transaktion bezahlt, nicht pro Nutzerlizenz. Die Erträge hängen vom abgewickelten Zahlungsvolumen ab, nicht von der Zahl der Beschäftigten, die sich in einer Anwendung anmelden. KI mag verändern, wie ein Hotel geführt wird oder ein Restaurant Bestellungen aufnimmt. Gäste werden weiterhin für Zimmer bezahlen und Restaurantbesucher ihre Rechnung begleichen. Die Software kann sich verändern, doch die Kundenbeziehung in der Zahlungsabwicklung bleibt wertvoll.
MTY Food Group (TSX: MTY) erhebt im wörtlicheren Sinne Lizenzgebühren auf den alltäglichen Konsum. An rund 7.000 nordamerikanischen Restaurantstandorten verkaufen die Marken des Unternehmens alles von Thai-Curry und Brezeln bis zu Eis und Kaffee.
Die Franchisenehmer kämpfen mit steigenden Kosten und zurückhaltenden Verbrauchern. Über die Restaurantumsätze und die wirtschaftliche Verfassung des Franchisenetzes ist auch MTY davon betroffen. Das weitgehend kapitalarme Geschäftsmodell bedeutet jedoch, dass MTY nicht die gesamten Kosten des Restaurantbetriebs tragen muss.
Obwohl MTY weiterhin einen beträchtlichen freien Cashflow erwirtschaftet und die Dividende erhöht hat, entspricht die Bewertung eher der eines Unternehmens im strukturellen Niedergang. Verbraucher mögen seltener auswärts essen oder günstigere Angebote wählen. Die Nachfrage nach unkompliziertem, bezahlbarem Essen dürfte jedoch kaum verschwinden.
Aurizon Holdings (ASX: AZJ) verdient sein Geld mit dem Transport von Gütern, auf die die Wirtschaft angewiesen ist. Als einer der führenden australischen Schienengüterverkehrsbetreiber verbindet das Unternehmen Transportleistungen mit einem Schienennetz, dessen Erträge durch langfristige Verträge und regulatorisch genehmigte Kapitalrenditen gestützt werden.
Aurizon wird mit etwa dem Elffachen des freien Cashflows bewertet und bietet eine Dividendenrendite von rund sechs Prozent. Die Bewertung spiegelt Sorgen über die australische Wirtschaft und die Aussichten für Massengüter wider. Unterdessen hat das Unternehmen im vergangenen Jahr 3,8 Prozent seiner Aktien eingezogen und ein weiteres Rückkaufprogramm gestartet.
Der Markt scheint weniger daran interessiert zu sein, das Unternehmen zu besitzen, als das Unternehmen selbst daran, seine eigenen Aktien zu kaufen. KI mag viele Branchen verändern. Güter müssen trotzdem transportiert werden.
Warum der Einstiegspreis entscheidend ist
Dauerhaft tragfähige Geschäftsmodelle sind wertvoll. Doch der gezahlte Preis ist ein entscheidender Faktor für das Anlagerisiko. Selbst ein hervorragendes Unternehmen kann eine gefährliche Anlage sein, wenn der Kaufpreis keinen Spielraum für Enttäuschungen lässt.
Eine hohe anfängliche freie Cashflow-Rendite ist besonders attraktiv, wenn Wachstum wenig zusätzliches Kapital erfordert. Dann bleibt mehr Geld für den Schuldenabbau, Dividenden oder Aktienrückkäufe.
Kauft ein Unternehmen eigene Aktien unter ihrem inneren Wert zurück, können niedrigere Kurse den verbleibenden Aktionären zugutekommen. Für jeden eingesetzten Dollar werden mehr Aktien eingezogen. Dadurch steigt ihr Anteil am Unternehmen, ohne dass sie einen weiteren Cent investieren müssen. Voraussetzung ist, dass das Unternehmen wirtschaftlich gesund bleibt und seine Bilanz die Rückkäufe zulässt.
Auch die Eigentümerstruktur zählt. Bei mehreren Portfoliounternehmen von iolite haben Gründer oder Großaktionäre erhebliche eigene Mittel investiert. Der Gründer von Shift4 besitzt mehr als ein Viertel des Unternehmens und hat in diesem Jahr weitere Aktien gekauft.
Auch Insider können sich irren. Dennoch ist ein Eigentümer, der bei niedriger Bewertung eigenes Geld investiert, für mich ein aussagekräftigeres Signal als ein Management, das einen steigenden Aktienkurs feiert.
Zwei Säulen, unterschiedliche Einflussfaktoren
Das Portfolio von iolite steht derzeit auf zwei Säulen.
Die erste ist Energie. Ihr Gewicht in den großen Aktienindizes ist im historischen Vergleich weiterhin gering, trotz zunehmender geopolitischer Risiken und ihrer unverzichtbaren Rolle beim Betrieb von KI. Bevölkerungswachstum, steigender Strombedarf und ein begrenzter Ausbau des Angebots stützen meine Anlagethese. Höhere Finanzierungskosten können Investitionen in neue Produktionskapazitäten zusätzlich bremsen.
Die zweite Säule sind etablierte Qualitätsunternehmen, die in Ungnade gefallen sind oder schlicht übersehen werden, in einem Markt, der von KI-Euphorie und heißer Spekulation geprägt ist. Passive Kapitalströme verstärken Fehlbewertungen zusätzlich, indem sie mehr Geld in die größten Börsengewinner lenken. Anderswo werden Unternehmen mit beständigen Cashflows, einer starken Wettbewerbsposition und Wachstumspotenzial zu Preisen gehandelt, die diesen Stärken nicht gerecht werden.
Die beiden Säulen reagieren unterschiedlich auf wirtschaftliche Entwicklungen. Unternehmen wie Shift4 und MTY hängen von den Verbraucherausgaben ab. Die Energiebeteiligungen von iolite können dagegen profitieren, wenn Angebotsengpässe die Energiepreise steigen lassen. Energie kann somit einen teilweisen Ausgleich für genau jene Belastungen bieten, die Verbraucher und andere Unternehmen unter Druck setzen. Das kann auch einen gewissen Schutz bieten, wenn Inflation oder Versorgungsstörungen einen breiteren Börsenrückgang auslösen.
Was könnte schiefgehen?
Niedrigere Preise beseitigen das Risiko nicht. Und unterschiedliche wirtschaftliche Einflussfaktoren garantieren keinen Schutz.
Shift4 und MTY sind erheblich verschuldet und damit anfällig für höhere Zinsen und eine anhaltende Konsumschwäche. Franchisenehmer könnten Restaurants schließen, Zahlungsvolumina könnten sinken, und Schulden könnten die Handlungsfreiheit gerade dann einschränken, wenn sich besonders attraktive Investitionsmöglichkeiten bieten. Bei Aurizon könnten die Frachtvolumina zurückgehen. Energiepreise könnten stark fallen, wenn die Nachfrage nachlässt oder das Angebot reichlicher ausfällt als erwartet.
Eine schwere Rezession könnte sowohl die Verbraucherausgaben als auch die Energienachfrage treffen. Ein breiter Börsenausverkauf könnte sämtliche Beteiligungen von iolite mit nach unten ziehen. Das Portfolio verfügt über mehrere Ertragsquellen, ist aber nicht gegen Verluste gefeit.
Das grundlegendere Risiko besteht darin, einen dauerhaften Niedergang für vorübergehende Schwierigkeiten zu halten. Ein Unternehmen kann jahrelang günstig aussehen, während seine Wettbewerbsposition erodiert. Weder ein vertrautes Produkt noch wiederkehrende Einnahmen garantieren eine attraktive Anlage.
Meine Aufgabe ist es, vorübergehenden Druck von dauerhaften Schäden zu unterscheiden: zu beurteilen, ob Cashflows beständig sind, Bilanzen eine schwierige Phase überstehen können und die Preise die Risiken angemessen vergüten. Ich suche außerdem nach Unternehmen, die schwierige Bedingungen nutzen können, um ihre Position zu stärken, während schwächere Wettbewerber sich zurückziehen.
Der Markt trifft diese Unterscheidungen nicht immer, insbesondere wenn Anleger zum Ausgang drängen. Das schafft Chancen, verlangt aber auch Urteilsvermögen.
Archen bauen
Buffett hat es treffend formuliert: „Regen vorherzusagen zählt nicht. Archen zu bauen schon.“
Vorbereitung kann bei steigenden Märkten wie übertriebene Vorsicht wirken und bei fallenden Märkten wie Starrsinn. Ihr Wert zeigt sich oft erst später.
In einer Welt, die sich immer schneller dreht und zunehmend unberechenbar wird, gewinnen Unternehmen, deren Geschäft auf wenig veränderlichen Bedürfnissen beruht, womöglich an Wert.
Deshalb sucht iolite Widerstandsfähigkeit in beständigen Aktivitäten: Menschen kaufen Kaffee, bezahlen Hotelzimmer und besuchen Sportveranstaltungen. Güter werden auf der Schiene transportiert. Und eine funktionierende Wirtschaft, einschließlich KI, benötigt Energie. Technologie mag verändern, wie Menschen leben und arbeiten. Diese grundlegenden Bedürfnisse bleiben.
Meines Erachtens hat die Begeisterung für eine Handvoll Modethemen andernorts erhebliche Chancen entstehen lassen. Ich muss nicht vorhersagen, wann diese Begeisterung nachlässt. Meine Aufgabe ist es, Unternehmen zu besitzen, die währenddessen weiterhin Cashflow erwirtschaften, schwierige Bedingungen überstehen und ihr Kapital sinnvoll einsetzen.
iolite besitzt lieber einen Anteil an den wiederkehrenden Cashflows der Realwirtschaft zu Preisen, die mangelndes Interesse widerspiegeln, als nahezu jeden Preis für Qualität zu zahlen, die längst jeder erkannt hat.
Dieser Artikel gibt die Ansichten des Autors zum Zeitpunkt der Veröffentlichung wieder und dient ausschließlich Informationszwecken. Er stellt weder ein Angebot noch eine Aufforderung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren oder Fonds dar. iolite Capital kann Positionen in den genannten Wertpapieren halten. Die Ansichten des Autors und die Beteiligungen von iolite können sich ändern, wenn sich Preise, Fakten oder deren Interpretation ändern, idealerweise nachdem sich der Markt deutlich stärker für die beschriebenen Unternehmen begeistert hat.